Jóvenes y vivienda en España: la generación que no puede irse de casa aunque quiera
Por Observatorio de la Vivienda Funciohouse / abril 2026 · actualizado el 11 de octubre de 2026
Jóvenes y vivienda España 2026 es quizá la combinación de palabras que mejor define la fractura generacional más profunda que ha vivido este país desde la transición. En 2025, solo el 14,5 % de los españoles de entre 16 y 29 años vivía fuera del hogar familiar. Para alquilar en solitario necesitarían dedicar el 98,7 % de su sueldo. Se van de casa de sus padres a los 30,2 años de media, casi cuatro años más tarde que en la Unión Europea, y la mitad de los de 25 a 34 años sigue viviendo con ellos. Los nacimientos tocaron en 2024 el mínimo de la serie del INE y en 2025 apenas repuntaron un 1 %. Todo esto ocurre mientras la economía española creció un 2,6 % en 2025 y el empleo mejora. La paradoja es brutal: nunca el país fue tan rico en términos agregados y nunca tantos jóvenes se sintieron tan expulsados del derecho más básico: tener un hogar propio.
Este análisis cruza todos los datos disponibles —del CIS, el INE, el Banco de España, Funcas, CaixaBank Research, el Consejo de la Juventud y el Observatorio de Emancipación— para construir el retrato más completo de lo que está pasando, por qué está pasando y qué está haciendo —o dejando de hacer— cada actor.
Tasa de emancipación: el colapso en cifras
La estadística de emancipación juvenil en España no es solo un número. Es la fotografía de una generación a la que el sistema ha fallado sistemáticamente.
| Período | Tasa de emancipación (16-29 años) | Hito |
|---|---|---|
| 2008 (máximo de la serie) | 26,1% | Final del boom inmobiliario |
| Pre-pandemia (2019) | 18,7% | Referencia reciente |
| 1S 2024 | 14,8% | El mínimo hasta entonces |
| 2S 2024 | 15,2% | Peor segundo semestre desde que hay registro |
| 2025 | 14,5% | La cifra más baja registrada (nuevo método) |
Fuente: Observatorio de Emancipación del Consejo de la Juventud de España (CJE). Hasta 2024, segundo semestre de cada año, calculado con la Encuesta de Población Activa. En 2025 el CJE cambió de fuente y pasó a la Encuesta de Condiciones de Vida, la misma que usa Eurostat: el 14,5 % no se puede comparar punto por punto con la serie anterior, aunque el propio CJE lo señala como el dato más bajo registrado (Observatorio de Emancipación 2025).
En el primer semestre de 2024, la tasa de emancipación cayó al 14,8% y marcó su punto más bajo hasta entonces, confirmando que la juventud española se encuentra en una situación insostenible. A pesar de una tendencia ascendente en ediciones anteriores y de mejoras en las condiciones laborales, los precios de la vivienda han truncado los proyectos de futuro de buena parte de los jóvenes. Cje
La causa directa es aritmética pura. En 2025, el salario mediano de una persona joven asalariada fue de 14.292 euros al año, y alquilar una vivienda libre costaba de media 1.176 euros al mes: vivir sola le exigiría el 98,7 % de su sueldo. Ni siquiera trabajar basta: solo el 25,2 % de los jóvenes de 16 a 29 años con empleo estaba emancipado. CJE, Observatorio de Emancipación 2025
Esa cifra —tres de cada cuatro jóvenes con empleo siguen en casa de sus padres— es la que más dice. No es que los jóvenes no quieran independizarse: casi la mitad de los que siguen con sus padres le dice al INE que no puede pagarse una vivienda, como contamos más abajo.
El 67,1 % de los españoles de 18 a 34 años vivía con alguno de sus padres en 2025, según el INE. Entre los de 18 a 25 años, el 93,4 %.
Los jóvenes propietarios, antes y ahora
Hogares jóvenes propietarios · de 2008 a 2014
54,9% → 28,4%
persona de referencia menor de 29 años · INJUVE
Jóvenes que viven en propiedad · de 2000 a 2023
6 de 10 → 3 de 10
Funcas
Compras hechas por jóvenes de 18 a 30 años · de 2007 a 2024
24,5% → 10,4%
del total de compras · Banco de España
Son tres medidas distintas y por eso no se juntan en una sola serie: la primera cuenta hogares cuyo titular tiene menos de 29 años; la segunda, personas jóvenes que viven en una vivienda en propiedad; la tercera, qué parte de las compras de cada año hacen los compradores de 18 a 30 años. Las tres apuntan en la misma dirección. Fuentes: Revista de Estudios de Juventud n.º 116, INJUVE (2017); Funcas, Cuadernos de Información Económica n.º 296 (2023); Banco de España, Informe Anual 2024, recuadro 4.
Para citar: «De 2007 a 2024, los jóvenes de 18 a 30 años pasaron de hacer una de cada cuatro compras de vivienda en España a hacer una de cada diez» (Banco de España, Informe Anual 2024).
Edad de emancipación: 30 años, la Europa del sur como trampa
La edad media a la que los jóvenes españoles abandonan el hogar familiar se ha convertido en uno de los indicadores más incómodos de nuestra política de vivienda.
Eurostat la estima cada año para todos los países de la Unión con la misma encuesta, y eso permite compararla. En 2025, los jóvenes españoles dejaban la casa de sus padres a los 30,2 años de media; en el conjunto de la Unión Europea, a los 26,3. El punto más bajo de la serie española fue 2009, con 28,3 años: desde entonces se han sumado casi dos años más. Eurostat
Edad media a la que se dejan los padres · de 2000 a 2025
En España se van de casa casi cuatro años más tarde que en Europa
Edad media estimada a la que los jóvenes dejan el hogar de sus padres: España frente a la media de la Unión Europea.
30,2años
+3,9 sobre la UEes la edad media a la que se dejaba la casa de los padres en España en 2025. En la Unión Europea, 26,3 años. El mínimo español fue en 2009, con 28,3.
Para citar«En 2025, los jóvenes dejaban la casa de sus padres a los 30,2 años de media en España y a los 26,3 en la Unión Europea (Eurostat).»
Ver los datos en tabla
| Año | España | Hombres | Mujeres | UE-27 |
|---|---|---|---|---|
| 2025 | 30,2 | 30,8 | 29,6 | 26,3 |
| 2024 | 30,0 | 30,5 | 29,4 | 26,2 |
| 2023 | 30,4 | 31,3 | 29,4 | 26,4 |
| 2022 | 30,5 | 31,2 | 29,8 | 26,4 |
| 2021 | 30,2 | 31,1 | 29,3 | 26,6 |
| 2020 | 29,8 | 30,7 | 28,8 | 26,4 |
| 2019 | 29,5 | 30,3 | 28,7 | 26,1 |
| 2018 | 29,5 | 30,5 | 28,6 | 26,3 |
| 2017 | 29,3 | 30,3 | 28,3 | 26,3 |
| 2016 | 29,4 | 30,4 | 28,3 | 26,4 |
| 2015 | 29,0 | 30,1 | 28,0 | 26,4 |
| 2014 | 29,1 | 29,9 | 28,2 | 26,5 |
| 2013 | 28,9 | 29,8 | 27,9 | 26,4 |
| 2012 | 28,7 | 29,7 | 27,7 | 26,5 |
| 2011 | 28,5 | 29,5 | 27,4 | 26,5 |
| 2010 | 28,4 | 29,4 | 27,5 | 26,5 |
| 2009 | 28,3 | 29,2 | 27,4 | 26,5 |
| 2008 | 28,4 | 29,2 | 27,5 | 26,7 |
| 2007 | 28,4 | 29,2 | 27,7 | 26,7 |
| 2006 | 28,7 | 29,5 | 27,8 | 26,8 |
| 2005 | 28,6 | 29,4 | 27,7 | 26,7 |
| 2004 | 29,0 | 29,8 | 28,1 | 26,7 |
| 2003 | 29,1 | 29,8 | 28,3 | 26,3 |
| 2002 | 29,3 | 30,0 | 28,5 | 26,5 |
| 2001 | 29,4 | 30,3 | 28,5 | — |
| 2000 | 29,4 | 30,3 | 28,6 | — |
Fuente: Eurostat, edad media estimada a la que los jóvenes dejan el hogar de sus padres (yth_demo_030), a partir de la Encuesta de Población Activa europea. Eurostat marca ruptura de serie en España en 2005 y 2021, por cambios en la encuesta. Leído el 22-10-2026.
En la clasificación europea, España es cuarta, empatada con Italia. Solo se va más tarde de casa en Croacia (31,5 años), Eslovaquia y Grecia (30,9). En el otro extremo, en Finlandia y Dinamarca se van antes de los 22. Los hombres españoles se van más tarde que las mujeres: a los 30,8 años frente a 29,6, también según Eurostat.
Unión Europea · 2025
España, entre los cinco países de la UE donde más tarde se deja la casa de los padres
Edad media a la que los jóvenes dejan el hogar de sus padres en cada país. En naranja, España; en blanco, la media de la UE.
Para citar«En 2025, España fue uno de los cinco países de la Unión Europea donde más tarde se deja la casa de los padres: a los 30,2 años de media, igual que Italia. La media de la UE, 26,3 (Eurostat).»
Fuente: Eurostat, edad media estimada a la que los jóvenes dejan el hogar de sus padres (yth_demo_030), a partir de la Encuesta de Población Activa europea. Eurostat marca ruptura de serie en España en 2005 y 2021, por cambios en la encuesta. Leído el 22-10-2026.
La mitad de los españoles de 25 a 34 años, en casa de sus padres
La edad media es un promedio. Para ver cuántos se quedan atrás hay que mirar el grupo de 25 a 34 años, que es cuando la mayoría de los europeos ya vive por su cuenta: en España, el 50,2 % vivía con sus padres en 2025, frente al 36,6 % de 2008. En la Unión Europea, el 30,1 %. Es la primera vez desde que hay serie que llega a la mitad.
De 25 a 34 años · de 2004 a 2025
La mitad de los españoles de 25 a 34 años vive con sus padres
Porcentaje de personas de 25 a 34 años que viven en casa de sus padres: España frente a la media de la Unión Europea.
50,2%
+13,6 puntos desde 2008de las personas de 25 a 34 años vivía con sus padres en España en 2025. En 2008, el 36,6 %. En la Unión Europea, el 30,1 %.
Para citar«En 2025, el 50,2 % de las personas de 25 a 34 años vivía con sus padres en España; en 2008, el 36,6 %. En la Unión Europea, el 30,1 % (Eurostat).»
Ver los datos en tabla
| Año | España | UE-27 |
|---|---|---|
| 2025 | 50,2 % | 30,1 % |
| 2024 | 48,3 % | 29,7 % |
| 2023 | 45,7 % | 30,0 % |
| 2022 | 46,3 % | 30,4 % |
| 2021 | 46,0 % | 30,5 % |
| 2020 | 46,8 % | 30,4 % |
| 2019 | 46,4 % | 30,7 % |
| 2018 | 43,8 % | 30,5 % |
| 2017 | 42,8 % | 30,5 % |
| 2016 | 40,0 % | 30,8 % |
| 2015 | 39,1 % | 30,7 % |
| 2014 | 39,6 % | 30,7 % |
| 2013 | 37,4 % | 30,4 % |
| 2012 | 37,2 % | 30,1 % |
| 2011 | 36,6 % | 29,7 % |
| 2010 | 35,1 % | 29,0 % |
| 2009 | 35,5 % | — |
| 2008 | 36,6 % | — |
| 2007 | 38,9 % | — |
| 2006 | 38,7 % | — |
| 2005 | 38,7 % | — |
| 2004 | 33,2 % | — |
Fuente: Eurostat, personas que viven con sus padres (ilc_lvps08), de la Encuesta de Condiciones de Vida europea. Eurostat estima la media de la UE de 2010 a 2018. Leído el 22-10-2026.
¿Por qué no se van? Lo que contestan al INE
En 2025, el INE preguntó directamente por el motivo. De los jóvenes de 26 a 34 años que viven con sus padres —el 44,3 % de esa edad: el 50,8 % de los hombres y el 37,5 % de las mujeres—, el 47,3 % da como razón principal que no puede permitirse alquilar (34,6 %) o comprar (12,7 %) una vivienda. Otro 13,0 % está ahorrando para irse y un 23,6 % dice que no se lo ha planteado. Solo un 1,9 % podría pagarse una casa y prefiere quedarse. INE, módulo de la Encuesta de Condiciones de Vida 2025
La vivienda no es la única causa, y conviene decirlo. Funcas ha medido que la emancipación tardía en España viene de lejos: entre las mujeres de 25 a 29 años nacidas en España, el 66 % estaba emancipado en 1987 y el 35 % en 2024, con una caída que no siempre siguió al ciclo económico. Pesan también la temporalidad en el empleo y una universidad en casi cada provincia, que permite estudiar sin salir de casa. Lo que añaden los datos de 2025 es que, para casi la mitad de los que siguen en casa de sus padres, el freno ya es el precio. Funcas, «Ni emancipados ni emparejados» (2025)
España frente a la Unión Europea, con los datos oficiales de Eurostat y del INE
Edad media a la que los jóvenes dejan la casa de sus padres en España
Es el motivo principal que dan al INE: no pueden permitirse alquilar (34,6 %) o comprar (12,7 %). España, 2025
«En 2025, los jóvenes dejaban la casa de sus padres a los 30,2 años de media en España y a los 26,3 en la Unión Europea.»
Fuentes: Eurostat, edad media estimada a la que los jóvenes dejan el hogar de sus padres (yth_demo_030) y personas de 25 a 34 años que viven con sus padres (ilc_lvps08); INE, Encuesta de Condiciones de Vida 2025, módulo sobre dificultades de acceso a la vivienda (publicado el 27 de abril de 2026).Datos de 2025 · Eurostat e INE · leídos el 22 de octubre de 2026
Libre uso, también comercial, citando «Fuente: Observatorio FuncioHouse» con enlace a esta página (licencia CC BY 4.0). La imagen sale siempre con el último dato y su fecha.
Ver el código para insertar y la frase para citar
La tendencia es además regresiva. A pesar de comenzar a trabajar de forma estable desde los 23 años y medio, los jóvenes españoles se emancipan casi cuatro años más tarde que el europeo promedio, un retraso que ha crecido 1,5 años desde 2012: de 28,7 a 30,2 años, según Eurostat. El porcentaje de hogares españoles con cabeza de familia menor de 35 años ha caído drásticamente, del 14,7% en 2002 al 6,7% en 2020, según el Banco de España. Funcas
El esfuerzo económico: cifras que ya no caben en una hoja de cálculo
La tasa de esfuerzo —porcentaje del salario que debe destinarse a la vivienda— es el indicador que convierte la crisis abstracta en crisis personal. En España, ha sobrepasado todos los umbrales considerados sostenibles por cualquier organismo internacional.
A finales de 2025, alquilar una vivienda libre costaba de media 1.176 euros al mes, el precio más alto desde que hay registros: una persona joven asalariada tendría que destinar el 98,7 % de su sueldo para vivir sola. Un año antes, con 1.080 euros, era el 92,3 %. CJE, Observatorio de Emancipación 2025
En Madrid, la situación es aún más extrema. El dato oficial del Ministerio de Vivienda, que sale de las declaraciones del IRPF y recoge lo que de verdad se paga, sitúa la renta mediana de un piso en Madrid capital en 869 euros al mes en 2024; por metro cuadrado, un 42 % más que en 2015 (SERPAVI). Es la media de todos los contratos, también de los antiguos: quien firma hoy paga bastante más. Según pisos.com (marzo de 2026), el precio de oferta en Madrid es de 29,61 euros por metro cuadrado: un piso de 90 metros sale por 2.665 euros al mes.
Precio del alquiler en Madrid · dato oficial
13,97€/m²
+42 % desde 2015al mes por metro cuadrado: la mediana de 300.447 contratos declarados en 2024. Un piso mediano se alquila por 869 € al mes.
Fuente: Ministerio de Vivienda y Agenda Urbana · SERPAVI, de las declaraciones del IRPF. Mediana del alquiler de vivienda en bloque, 2011-2024.
El umbral de referencia es el 30 % de la renta: por encima de ese nivel, según ha medido el Banco de España, el consumo de los hogares cae de forma más marcada.
La trampa del piso compartido —que debería ser solución de transición— tampoco es ya solución. En Madrid, alquilar una habitación amueblada cuesta 600 euros al mes, un 3,4 % más que un año antes, según el índice de HousingAnywhere del segundo trimestre de 2026. Es casi la mitad del salario mínimo de 2026, 1.221 euros brutos al mes en 14 pagas (Real Decreto 126/2026; 600 entre 1.221, el 49 %: la cuenta es nuestra). Con el sueldo mínimo, medio salario se esfuma en una habitación, sin contar transporte, comida o estudios.
El contraste temporal lo condensa todo: entre 2014 y 2024, en el conjunto de España, mientras los salarios medios crecieron un 30%, el precio de compra de vivienda subió un 65% (índice del INE) y el alquiler de oferta se disparó un 82% (Idealista). Lo miden Diego Cagigas e Iker Beraza en la revista ICE del Ministerio de Economía (n.º 942, marzo de 2026). La brecha no es una crisis coyuntural: es la acumulación de quince años de divergencia estructural entre ingresos y coste de la vivienda.
Para los funcionarios y empleados públicos jóvenes —el lector de este Observatorio—, una plaza fija no cambia esa aritmética en Madrid. Qué parte del sueldo de cada cuerpo se lleva el alquiler oficial de cada distrito lo calculamos en el alquiler de Madrid por distritos.
El impacto en la natalidad y la formación de familias: la bomba demográfica
La crisis de emancipación juvenil no se queda en la estadística residencial. Se expande hacia el colapso demográfico con consecuencias que condicionarán a España durante décadas.
En 2024 se registraron 318.005 nacimientos en España, el menor número de la serie del INE, y el número medio de hijos por mujer bajó a 1,10. INE Para 2025, el INE estima de forma provisional 321.164 nacimientos, un 1,0 % más: el primer repunte en una década, pendiente de confirmar con los datos definitivos. INE, estimación mensual de nacimientos
Mientras tanto, la edad media a la que se deja la casa de los padres llegó a 30,2 años en 2025 y la tasa de emancipación juvenil cayó al 14,5 %, la más baja registrada. Cuando la vivienda es inalcanzable, la emancipación se retrasa y el primer hijo se aplaza.
El hecho de que los jóvenes retrasen su edad de emancipación se refleja en un retraso en la edad a la que las mujeres tienen su primer hijo, y limita el número total de nacimientos, lo que ayuda a entender por qué las españolas son las segundas mujeres europeas que menos hijos tienen. Funcas Lo confirma Eurostat: en 2024, España tuvo 1,10 hijos por mujer, la segunda cifra más baja de la Unión Europea, solo por encima de Malta (1,01); la media europea fue de 1,34 (Eurostat). Es casi la mitad de los 2,1 hijos por mujer que hacen falta para el relevo generacional.
La cadena causal es directa y está documentada por Funcas, el Banco de España y CaixaBank Research: sin vivienda asequible → emancipación tardía → primer hijo aplazado → natalidad derrumbada → sistema de pensiones en riesgo → cohortes activas más pequeñas que pagan las pensiones de una pirámide cada vez más invertida.
La imposibilidad de emanciparse retrasa el consumo, la natalidad y la estabilidad fiscal. La edad media a la maternidad llegó en 2024 a 32,61 años, según el INE.
"La vivienda es la gran fractura de nuestra generación: condiciona oportunidades, retrasa proyectos vitales y erosiona la confianza en el futuro." — Elsa Arnáiz, directora general de Talento para el Futuro, septiembre 2025
6 de cada 10 jóvenes afirman que su situación respecto a la vivienda afecta a su bienestar emocional, generándoles estrés (43%), ansiedad (35%) y frustración (30%). 2 de cada 10 aseguran haber aplazado la decisión de tener hijos por la situación habitacional. Talentoparaelfuturo
Por qué ha pasado esto: el diagnóstico estructural que todos evitan nombrar
La crisis de emancipación juvenil no es un accidente ni un fenómeno nuevo. Es el resultado predecible de decisiones políticas tomadas durante décadas.
1. La descalificación masiva del parque de VPO
De los 2,7 millones de viviendas protegidas construidas en España en los últimos 45 años, la mayor parte acabó en el mercado libre al terminar su plazo de protección, según el Ministerio de Vivienda. Generaciones enteras de jóvenes que habrían podido acceder a ese parque protegido se encontraron con que ya no existía.
2. La apuesta por la propiedad frente al alquiler social
España es un país donde la política de vivienda ha sido una política económica, en lugar de una política social dirigida a garantizar una necesidad básica. Esta orientación ha implicado que la responsabilidad de sostener el proyecto de emancipación de la juventud se haya transferido al ámbito de la solidaridad familiar. Fundacionlacaixa
3. La infraproducción estructural
La caída del peso relativo de la compra de vivienda por parte de compradores de entre 18 y 30 años ha pasado del 24,5% en 2007 al 10,4% en 2024. Esta situación laboral de los jóvenes dificulta su acceso tanto al crédito hipotecario como a la vivienda de alquiler. Banco de España, Informe Anual 2024, recuadro 4
4. El mercado laboral que amplifica el problema
En 2024, según el Consejo General de Economistas, el 60,5 % de los contratos a menores de 30 años fueron temporales, y el 46 % de los que trabajaban a tiempo parcial lo hacían sin quererlo. Y el alquiler aprieta más aquí que en Europa: en 2025, el 26,8 % de los inquilinos que pagan precio de mercado en España dedicaban más del 40 % de su renta a la vivienda, frente al 18,6 % de la Unión Europea (Eurostat, ilc_lvho07c). En 2021 llegaron a ser cuatro de cada diez (40,9 %). Temporalidad más carestía de vivienda es la ecuación perfecta para bloquear cualquier proyecto de vida.
Lo que dicen los economistas
El diagnóstico académico y técnico converge en lo esencial, aunque diverge en las soluciones.
El Banco de España fue especialmente directo en su Informe Anual 2024: si los desequilibrios del mercado inmobiliario no se abordan de forma decidida y holística, pueden convertirse en un evidente cuello de botella para la economía española por el lado de la oferta y en un problema social de primera magnitud. Banco de España, Informe Anual 2024, p. 142
Funcas señala que la renta fluye desde colectivos más vulnerables hacia grupos más acomodados, es decir, desde los inquilinos jóvenes hacia los propietarios que alquilan, lo que incrementa la desigualdad de forma estructural. Esto tendrá su reflejo en la cohesión intergeneracional, pilar sobre el que se asientan numerosas políticas públicas, entre otras el Sistema de Seguridad Social. Funcas
El Consejo General de Economistas y Fedea propusieron en junio de 2025: aumentar la construcción de vivienda asequible en zonas de alta demanda mediante la liberalización de suelo disponible y una mayor colaboración público-privada, crear incentivos fiscales al ahorro con fines de emancipación dirigidos exclusivamente a jóvenes con rentas bajas o medias-bajas, y ampliar las ayudas al alquiler evitando efectos regresivos. Consejo General de Economistas
CaixaBank Research advierte que el sobreesfuerzo relacionado con los pagos del alquiler dificulta que estos hogares puedan ahorrar, lo que limita su capacidad de acceder a una vivienda en propiedad en el futuro. A su vez, esta situación puede afectar a decisiones vitales como la natalidad, la movilidad geográfica y la acumulación de capital humano. CaixaBank Research
Gonzalo Bernardos, uno de los economistas más citados en el debate público, tiene una propuesta maximalista: los jóvenes en España no deberían poner entrada para comprar vivienda, con una hipoteca del 100% avalada por la Administración pública y con la posibilidad de pagar los impuestos de la compra a plazos. El Español
Funcas concluye en su análisis de políticas de vivienda europeas publicado en febrero de 2026: se trata, simple y llanamente, de que faltan viviendas en las ciudades donde hay empleo. Resolver ese problema requiere liberar suelo, acelerar licencias, dar seguridad jurídica y dejar que se construya. Sin oferta, no hay política de vivienda que funcione. Funcas
Lo que está haciendo —y no haciendo— la administración
Medidas en marcha:
El Plan Estatal de Vivienda 2026-2030 está en vigor desde el Real Decreto 326/2026, de 22 de abril (BOE del 23 de abril de 2026). Suma 7.000 millones de euros —el 60% los pone el Estado y el 40% las comunidades autónomas— y trae una novedad de fondo: la vivienda protegida que financia no podrá descalificarse, para no repetir lo que pasó con la mayor parte de los 2,7 millones de viviendas protegidas construidas en los últimos 45 años, que acabaron en el mercado libre (Ministerio de Vivienda). Lo que trae para jóvenes:
- Ayuda al alquiler de hasta 300 € al mes para personas jóvenes, que cada comunidad autónoma puede modular.
- Alquiler con opción a compra de vivienda protegida con protección permanente: todas las rentas pagadas se descuentan del precio final, y la opción se ejerce entre el primer y el tercer año del contrato.
- Hasta 15.000 € para menores de 35 años que compren o construyan su primera vivienda en municipios de hasta 10.000 habitantes (ampliable a 20.000 si pierden población).
- Línea de avales del ICO para la compra de la primera vivienda, dirigida a menores de 35 años y a familias con menores a cargo; en la Comunidad de Madrid, con ingresos de hasta 63.000 € al año (adenda al convenio con el ICO, BOE del 2 de julio de 2026).
En la Comunidad de Madrid, la Aceleradora Urbanística está desbloqueando suelo industrial en municipios como Tres Cantos, Móstoles y el Corredor del Henares. Como analizamos en nuestro artículo sobre la Aceleradora Urbanística de Madrid y sus 5.000 viviendas, los plazos reales son de 5 a 10 años, lo que no resuelve el problema del joven que necesita vivienda en 2026.
Los límites reales de las medidas:
La efectividad real de estas medidas dependerá de que se construya mucha más vivienda protegida, y esa es la parte que más tarda.
El problema más grave es de velocidad: del suelo a la llave pasan años de planeamiento, urbanización y obra, y una política de oferta que se pone en marcha hoy no se nota hasta dentro de mucho tiempo. Mientras tanto, millones de jóvenes siguen viviendo en casa de sus padres, aplazando su primer hijo y envejeciendo a cámara lenta en habitaciones de adolescentes.
Pros de las políticas actuales:
- La Ley 12/2023 introduce por primera vez la calificación permanente de VPO, evitando la descalificación que vació el parque histórico.
- El reconocimiento de la vivienda como quinto pilar del Estado de Bienestar marca un cambio de paradigma político que puede sostenerse más allá de la legislatura.
- El compromiso de asequibilidad del 30% es un avance normativo real.
Contras:
- La ausencia de suelo finalista en las ciudades más tensionadas hace que cualquier plan de oferta choque contra un muro físico.
- La inseguridad jurídica generada por los cambios normativos continuos aleja al capital privado necesario para construir vivienda asequible a escala.
- Las ayudas de demanda (bono alquiler, aval ICO) sin oferta suficiente solo inflan precios en vez de bajarlos.
Lo que hace el sector privado: entre el negocio y la autocrítica
El sector promotor reconoce el problema. Carolina Roca, presidenta de Asprima, advirtió que para cerrar la brecha entre oferta y demanda sería necesario recuperar ritmos de construcción cercanos a las 250.000 viviendas anuales. Idealista En 2025 se terminaron en España 93.650 viviendas, libres y protegidas, según el Ministerio: lo contamos en cuántas viviendas se dejaron de construir.
La gran banca ha ampliado la financiación a promotores para construir más viviendas asequibles, y el modelo de colaboración público-privada gana terreno. Pero los plazos del ciclo inmobiliario —financiación, suelo, licencia, construcción, entrega— hacen que cualquier vivienda comprometida hoy tarde al menos cuatro o cinco años en llegar al mercado.
La vía cooperativa: lo que el mercado no da, la organización colectiva puede ofrecer
La cooperativa de vivienda protegida no es una propuesta ideológica ni una solución de nicho. Es una de las pocas vías que permiten a un joven funcionario comprar vivienda en Madrid a un precio que quepa en su nómina.
La lógica es sencilla. La vivienda protegida tiene un precio máximo que fija la Comunidad de Madrid por metro cuadrado útil —en la Zona A, 2.591,64 €/m² útil la básica y 2.983,03 €/m² útil la limitada—, mientras que una vivienda de obra nueva en los desarrollos de Madrid se vende de media por 400.000 € (Foro Consultores). En una cooperativa, además, se compra a precio de coste: sin el margen del promotor, aunque pagando a la gestora: Con el margen que supone la norma de tasación y los que publican las promotoras en sus cuentas, el ahorro va de un 9 a un 21 %: en una vivienda como las de los desarrollos de Madrid, entre unos 25.000 y 95.000 € menos, unos 70.000 de media. Es una referencia según proyecto y zona, no una promesa. Y la hipoteca se pide sobre ese precio regulado, no sobre el de mercado.
Cuánto cambia la cuota con tu nómina lo calcula la calculadora de hipoteca, y el precio máximo de una vivienda protegida según sus metros, la de aquí abajo, con los módulos del día:
Calcula tu VPP
Elige municipio y metros. El precio máximo sale del módulo oficial del BOCM (2026-01) y el de mercado del valor tasado de Mitma (2026-Q2). No son estimaciones nuestras.
Módulos: BOCM, resolución anual de precios máximos. Zonificación: Orden de 15 de febrero de 2024, artículo 3 (BOCM núm. 45). Mercado: Mitma, valor tasado de vivienda libre. Es precio de tasación, no de anuncio: los portales publican precios de oferta más altos. ¿Puedo optar a una VPP? Haz el test →
FuncioHouse no es una cooperativa ni se queda en medio: te informamos con independencia y te conectamos con cooperativas verificadas, que es lo que explica nuestro modelo. Lo que conviene exigir a cualquiera de ellas: suelo con calificación de vivienda protegida, precio final regulado y calificación permanente, sin posibilidad de descalificarla en el futuro.
La condición crítica es que el capital social sea real y razonable —no el mecanismo de financiación encubierta que denunciamos en nuestro análisis del sureste de Madrid para funcionarios— y que los plazos de entrega estén contractualmente garantizados.
Conclusión: una generación aplazada que no puede seguir esperando
Los datos de jóvenes y vivienda España 2026 no admiten interpretaciones benignas. La tasa de emancipación en mínimos históricos, el 98,7 % del salario que requiere vivir solo, los 30,2 años de media para irse de casa, los 318.005 nacimientos de 2024, el mínimo de la serie del INE, y el 67,1 % de los jóvenes de 18 a 34 años viviendo con sus padres componen el retrato de una generación aplazada por imposición estructural, no por elección.
El consenso académico —Banco de España, Funcas, CaixaBank Research, OCDE, FMI— es unánime en el diagnóstico: falta oferta, especialmente en las ciudades con empleo, y las políticas de demanda sin oferta solo inflan precios. Las administraciones han tardado décadas en reconocerlo y aún más en actuar con la escala necesaria.
Para los jóvenes funcionarios y empleados públicos de Madrid, esperar a que el mercado se reequilibre solo es perder los mejores años para formar una familia y construir patrimonio. La vía cooperativa de acceso a VPP no es perfecta, pero es la única que ofrece certeza de precio, hipoteca calculada sobre coste real y protección permanente.
Si tienes entre 25 y 40 años, trabajas en la administración pública en la Comunidad de Madrid y llevas tiempo pensando que "con tu sueldo no puedes comprar en Madrid", nos gustaría contarte con datos reales qué opciones tienes. Contacta con el Observatorio FuncioHouse y analizamos tu caso sin compromiso.
¿Conoces a alguien que no puede irse de casa?
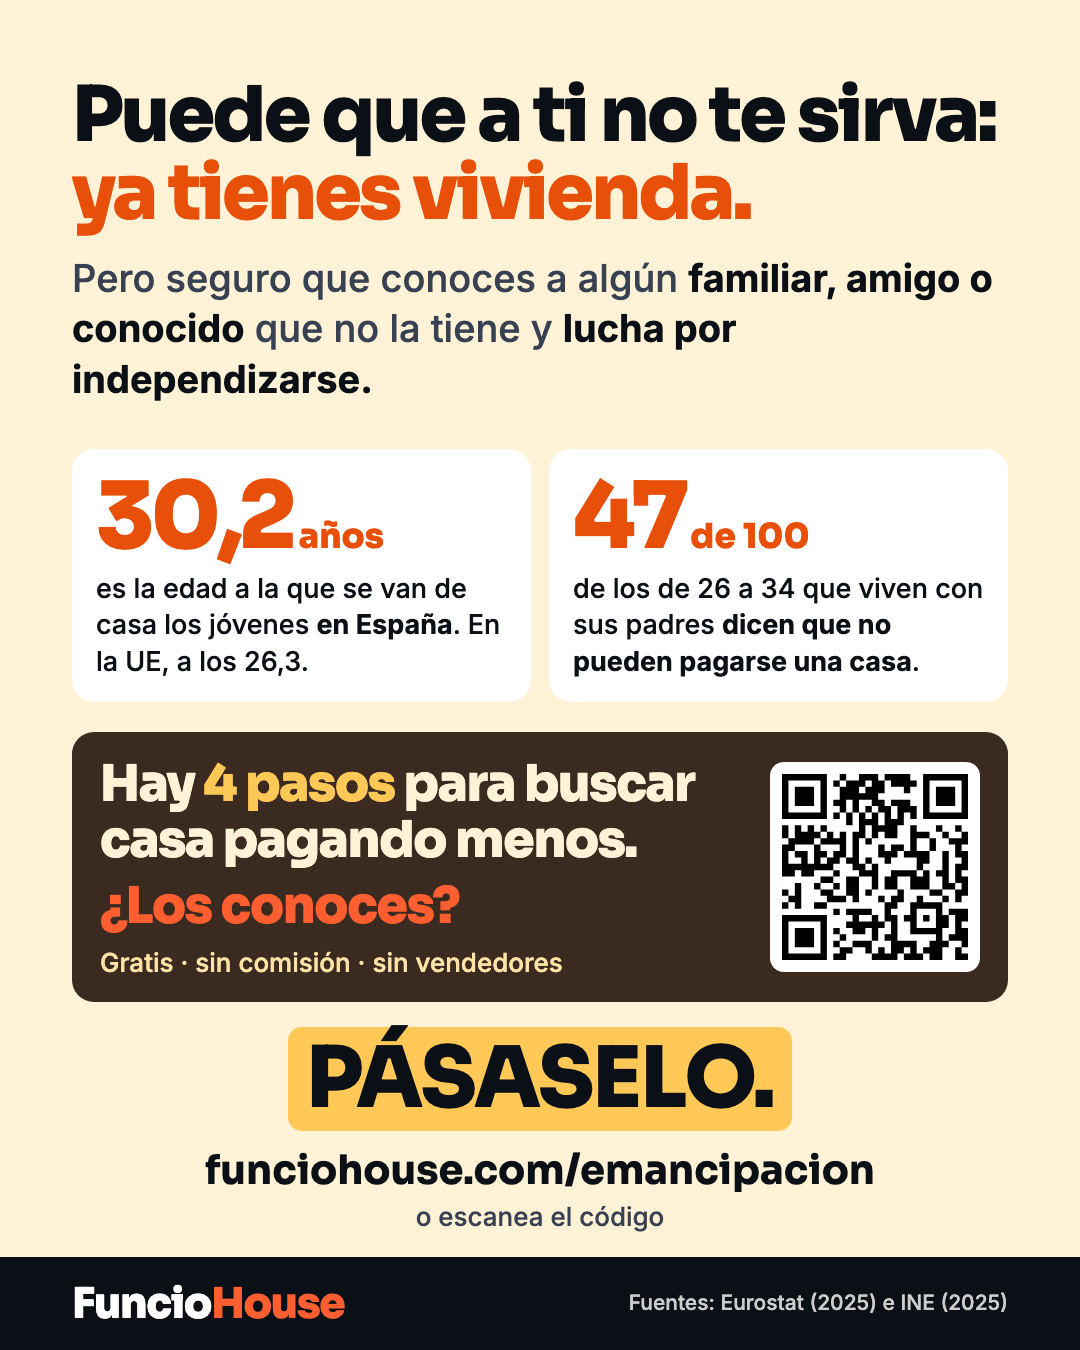
Los 4 pasos para buscar casa pagando menos, gratis, sin comisión y sin vendedores, están aquí: te lo contamos en 4 pasos. Y si conoces a alguien que lucha por independizarse, pásale esta página: funciohouse.com/emancipacion. También puedes descargar la imagen y enviársela.
Referencias y fuentes externas:
- Eurostat – Edad media estimada a la que los jóvenes dejan el hogar de sus padres (yth_demo_030)
- Eurostat – Personas que viven con sus padres, por edad (ilc_lvps08)
- INE – Encuesta de Condiciones de Vida 2025: módulo sobre dificultades de acceso a la vivienda (27-abr-2026)
- Observatorio de Emancipación CJE – Balance 2025
- Funcas – Ni emancipados ni emparejados: los jóvenes españoles al acabar el primer cuarto de siglo (2025)
- INE – Estimación mensual de nacimientos, año 2025 (18-feb-2026)
- INE – Contabilidad Nacional Anual: el PIB creció un 2,6 % en 2025 (18-sep-2026)
- Eurostat – Tasa de fecundidad por país (tps00199)
- Ministerio de Vivienda – SERPAVI, índice de precios del alquiler de vivienda
- HousingAnywhere – Índice de alquiler por ciudad, segundo trimestre de 2026
- Real Decreto 126/2026, de 18 de febrero, salario mínimo interprofesional para 2026 (BOE)
- Observatorio de Emancipación CJE – Informe 2S 2024
- INE – Indicadores Demográficos Básicos 2024
- Banco de España – Informe Anual 2024 (p. 142) y su recuadro 4, «Dinámicas recientes en el mercado de la vivienda»
- Real Decreto 326/2026, de 22 de abril, por el que se regula el Plan Estatal de Vivienda 2026-2030 (BOE)
- Ministerio de Vivienda – Información del Plan Estatal de Vivienda 2026-2030
- INJUVE – Juventud y mercado de la vivienda en España: análisis de la situación (Revista de Estudios de Juventud n.º 116, 2017)
- Funcas – El acceso de los jóvenes a la vivienda (Cuadernos de Información Económica n.º 296, 2023)
- Funcas – La juventud española: empleo precario y vivienda inaccesible
- Funcas – Políticas de vivienda en Europa: lecciones para España (2026)
- CaixaBank Research – El reto de incrementar la oferta de vivienda asequible en España
- Consejo General de Economistas y Fedea – Situación económica de los jóvenes en España (jun. 2025)
- Observatorio Social Fundación La Caixa – Cómo acceden a la vivienda los jóvenes
- IKEA + Ipsos + Talento para el Futuro – Jóvenes, vivienda y futuro (2025)
Tu siguiente paso
Sigue leyendo: Escasez de vivienda en España: 754.613 casas se dejaron de construir de 2021 a 2025, cifra a cifra · Heredar una vivienda en Madrid: el 99% que casi nadie paga y las tres condiciones que lo quitan · Vivienda protegida Aranjuez: donde el módulo oficial más se acerca al mercado libre · El informe Banco de España sobre vivienda 2025 en clave funcionario: 7,8 años de sueldo, 450.000 pisos de déficit y un mercado que escala sin freno
Comentarios
Para comentar, inicia sesión en tu área privada de funcionario.